

Assurance place de parking : obligation, responsabilités et tarifs
Aucune obligation légale générale d’assurer une place de parking, sauf pour les locataires.
- Locataire : responsabilité civile locative exigée par le bailleur.
- Propriétaire non occupant : aucune obligation légale d’assurer l’emplacement.
- L’assurance parking dédiée a quasiment disparu du marché.
- Couverture via multirisque habitation (MRH), sans surcoût.
- Place publique : aucune couverture possible de l’emplacement.
- Copropriétaire : vérifier le règlement de copropriété et l’assurance MRI.
Faut-il obligatoirement assurer une place de parking ?
La réponse dépend avant tout de votre statut vis-à-vis de l’emplacement. Il n’existe aucune obligation légale générale d’assurer une place de parking, un box ou un garage. En revanche, certaines situations contractuelles créent une obligation indirecte, notamment pour les locataires.
- Propriétaire : aucune obligation légale d’assurer son emplacement.
- Locataire : une responsabilité civile locative est exigée par le bailleur.
- Assurance parking autonome : ce contrat spécifique n’existe plus vraiment.
- Place publique : rue ou supermarché, aucune couverture d’emplacement.
- Copropriétaire : vérifier le règlement interne et l’assurance MRI.
Autrement dit, un propriétaire qui n’occupe pas son emplacement peut parfaitement ne souscrire aucun contrat. Mais s’il le loue, le bail impose presque toujours au locataire de disposer d’une garantie responsabilité civile locative. Cette garantie est fréquemment incluse dans une multirisque habitation (MRH), sans surcoût dans la plupart des cas.
Beaucoup de propriétaires croient devoir chercher une assurance parking dédiée. Or cette offre autonome a quasiment disparu du marché. La couverture passe désormais par une extension de la MRH ou par une assurance auto, jamais par un contrat isolé intitulé « assurance place de parking ». Un contrat dédié reste possible uniquement lorsque l’emplacement est totalement dissocié de l’habitation, par exemple un garage loué à un tiers sans lien avec le logement.
Attention aussi aux places publiques : une place de rue ou de supermarché ne peut pas être assurée en tant qu’emplacement. Seule la responsabilité civile du conducteur entre en jeu en cas de dommage causé à un tiers stationné à proximité.
Qui doit assurer le garage ou le parking : locataire, propriétaire ou copropriétaire ?
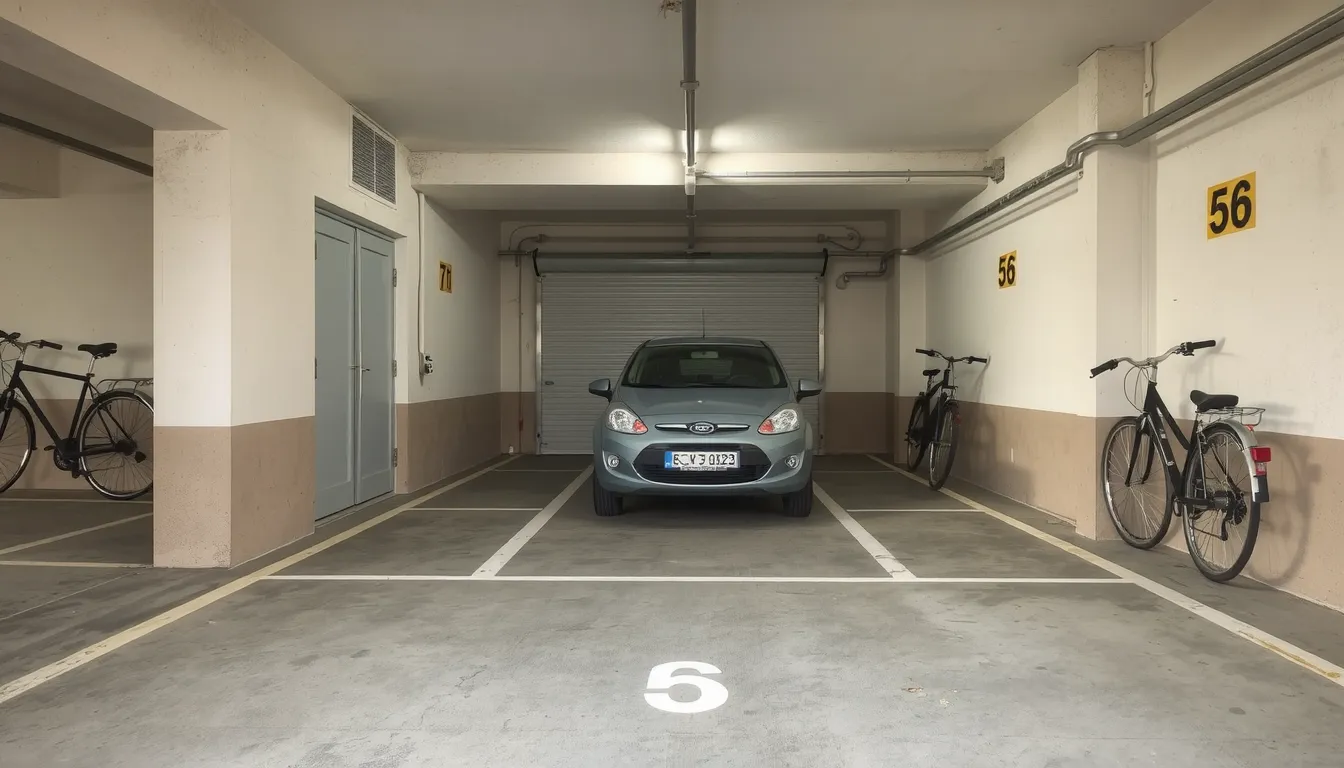
La réponse dépend avant tout de votre statut et de l’usage du bien. Un locataire d’un garage seul, sans habitation liée, doit obligatoirement souscrire une assurance pour le local qu’il occupe. En revanche, si ce garage est rattaché à son logement, il est généralement couvert par sa multirisque habitation (MRH).
À découvrir aussi
Vous louez votre emplacement à un tiers ? Un contrat de location de parking bien rédigé, avec ses clauses essentielles, sécurise bailleur et locataire.
Un propriétaire bailleur n’a aucune obligation légale d’assurer son garage ou son box. Il a toutefois tout intérêt à souscrire une assurance propriétaire non occupant (PNO), qui le protège notamment en cas de dégât des eaux ou d’incendie affectant le local loué.
Pour un copropriétaire d’un box privatif, l’assurance de la copropriété (MRI) ne couvre que les parties communes et la structure du parking collectif, jamais les véhicules ni le contenu du box. Il doit donc vérifier son règlement de copropriété et déclarer son emplacement à son assureur pour bénéficier d’une couverture adaptée.
L’assurance habitation couvre-t-elle le garage ou la place de parking ?
| Type d’emplacement | Distance du logement | Couverture MRH |
|---|---|---|
| Garage attenant | Même adresse | Couverte en dépendance |
| Garage séparé | Même adresse | Couverte sans majoration |
| Box privatif | Autre adresse, même commune | Couverte si déclaré |
| Box supérieur à 20 m² | Autre adresse | Extension ou contrat dédié |
| Place extérieure privative | Dans la copropriété | Non couverte par la MRH |
Votre assurance multirisque habitation (MRH) couvre les emplacements de stationnement rattachés à votre logement, à condition de les avoir déclarés à l’assureur. Un garage attenant ou situé à la même adresse est intégré d’office, sans majoration de prime. C’est la situation la plus simple et la plus fréquente.
Le cas du box ou du garage à une autre adresse mérite une vérification. Tant que l’emplacement reste dans la même commune et que sa surface ne dépasse pas 20 m², il est généralement couvert. Au-delà de cette surface, ou s’il s’agit d’un deuxième bâtiment distinct, une extension de garantie ou un contrat dédié devient nécessaire.
Attention à la place extérieure privative : une MRH classique ne la couvre pas. Seule une garantie de responsabilité civile s’applique, par exemple si votre véhicule endommage celui d’un voisin. Le véhicule lui-même relève de l’assurance auto, pas de l’habitation.
Contenu du garage : une garantie séparée
Les objets entreposés dans votre garage (vélos, outils, matériel) ne sont pas automatiquement couverts. Leur valeur totale et la nature des biens déterminent si une extension de garantie est indispensable. Déclarez tout contenu de valeur pour éviter un refus d’indemnisation en cas de vol ou de dégât d’eau.
Quelle différence entre garage, box et place de parking ?
Avant de songer à assurer un emplacement, encore faut-il savoir de quel type d’emplacement on parle. Les assureurs ne traitent pas de la même manière un garage fermé, un box en sous-sol ou une simple place délimitée par un marquage au sol. Cette distinction conditionne le contrat applicable, les garanties mobilisables et le niveau de responsabilité du propriétaire ou de l’occupant.
- Garage : espace fermé avec une entrée individuelle, souvent attenant au logement.
- Box : espace fermé individuel situé dans un ensemble commun (parking souterrain, résidence).
- Place de parking : emplacement délimité par un marquage au sol, ouvert ou couvert.
- Place privative : lot détenu par un copropriétaire, rattaché à son patrimoine.
- Place commune : bien détenu par la copropriété, avec jouissance privative, couvert par l’assurance MRI.
Le choix du contrat dépend donc autant de la configuration physique de l’emplacement que de son statut juridique. Un garage attenant à une maison relève presque toujours de l’assurance multirisque habitation, alors qu’un box en copropriété peut nécessiter une extension ou une vérification du règlement.
Assurance parking spécifique : existe-t-elle encore vraiment ?
Il faut être clair : une assurance parking autonome n’existe pratiquement plus sur le marché. Les contrats dédiés que proposaient certaines compagnies ont disparu, remplacés par des extensions intégrées à l’assurance habitation ou à l’assurance auto.
Concrètement, deux voies s’offrent à vous. Soit votre emplacement est déjà rattaché à votre multirisque habitation (MRH), avec une garantie optionnelle incendie, dégât d’eau ou vandalisme pour quelques euros par an. Soit vous souscrivez un contrat dédié, possible uniquement si le garage est hors MRH, par exemple un box situé dans une autre ville.
À ne pas confondre avec l’assurance MRI de la copropriété, qui couvre la structure du parking collectif mais jamais votre véhicule ni vos biens personnels. Et si aucune offre classique ne correspond, un courtier spécialisé en copropriété peut vous proposer une solution sur mesure, généralement sous 24 h.
Combien coûte l’assurance d’un garage ou d’une place de parking ?
Il n’existe pas de tarif unique pour assurer un garage ou une place de parking. Le prix dépend avant tout de la formule choisie et de la manière dont l’emplacement est rattaché à votre contrat d’habitation. Bonne nouvelle : les montants restent généralement modestes, surtout lorsqu’ils sont intégrés à une multirisque habitation.
| Formule | Coût indicatif | Facteurs de variation |
|---|---|---|
| Parking inclus en MRH | dès 4 €/mois | profil, niveau de garanties |
| Extension garage et box | à partir de 20 €/an | superficie, emplacement, contenu |
| Garanties optionnelles | variable selon assureur | incendie, dégât d’eau, vandalisme |
Le tarif de l’extension dépend du type d’emplacement. Un box fermé coûte souvent moins cher à assurer qu’une place ouverte exposée au vandalisme. La superficie intervient aussi : un garage déclaré en dépendance est généralement limité à 20 m². Au-delà, l’assureur peut exiger une extension spécifique.
Un autre facteur joue sur le montant : le contenu du garage. Si vous y stockez des objets de valeur (vélos, outils, matériel), une garantie complémentaire devient nécessaire. Enfin, mieux vaut éviter d’y entreposer des matières inflammables au-delà de 50 litres, un seuil réglementaire qui peut aussi influencer l’évaluation du risque.
Certaines réductions existent. Un emplacement équipé de dispositifs de sécurité (alarme, portail motorisé, détection) peut bénéficier d’une remise de 5 à 15 % sur la prime. Pour un bailleur, le rendement locatif d’une place peut atteindre 10 % nets dans certains quartiers, ce qui rend le coût de l’assurance très marginal.
Comment souscrire une assurance parking ou garage ?
Déclarer son emplacement à l’assureur : les informations à préparer
La première démarche consiste à déclarer votre emplacement auprès de votre assureur, que ce soit par téléphone, en agence, par mail ou via son site. Préparez les éléments suivants avant de le contacter :
- Superficie exacte du local : le seuil de 20 m² fait basculer la couverture
- Adresse précise : même commune ou non par rapport au logement
- Type fermé ou ouvert : box, garage ou simple place de parking
- Contenu stocké : véhicule, outils, matériel, objets de valeur
- Valeur des biens : pour ajuster les plafonds de garantie
Posez ensuite une question simple à votre conseiller : ma place est-elle automatiquement couverte par mon contrat multirisque habitation (MRH) ? La réponse dépend de l’adresse et de la surface. Si le garage se situe à une autre adresse ou dépasse 20 m², il faudra passer à l’étape suivante.
Souscrire une extension MRH ou un contrat dédié
Deux solutions s’offrent à vous. Si votre garage reste rattaché à votre logement, une extension MRH suffit généralement : elle coûte à partir de 20 € par an et couvre incendie, dégâts d’eau ou vandalisme. La demande se fait en quelques minutes auprès de votre assureur actuel, avec un simple avenant.
Si le local est totalement détaché de votre habitation (garage isolé, box sans logement assuré), il faut souscrire un contrat dédié. Le devis doit référencer la superficie, l’adresse, le type de local et son contenu. Un courtier spécialisé en copropriété peut vous faire une proposition en 24 heures. Pensez à signaler tout équipement de sécurité (alarme, portail motorisé, détecteurs) : ces dispositifs ouvrent droit à une remise de 5 à 15 % sur la prime.